
© FM Forum Business Solutions GmbH
A-1200 Wien, Dresdner Straße 45
E-Mail: kundenservice@forum-media.at
1.2 Steuerneutrale oder steuerpflichtige Einbringung
Steuerneutral oder steuerpflichtig
Eine Einbringung kann unter Art III UmgrStG fallen oder außerhalb von Art III UmgrStG nach den allgemeinen einkommen- und körperschaftsteuerrechtlichen Grundsätzen zu beurteilen sein.
Wenn die Einbringung unter Art III UmgrStG fällt, sind die Übertragung des Vermögens und die Fortsetzung im neuen Rechtskleid steuerneutral. Im anderen Fall liegt eine steuerpflichtige Gewinnverwirklichung vor. In diesem Fall ist beim Einbringenden ein Veräußerungsgewinn nach EStG oder KStG zu versteuern. Die übernehmende Körperschaft kann die aufgedeckten stillen Reserven und den realisierten Firmenwert als neue steuerliche Anschaffungskosten/steuerliche Buchwerte ansetzen (keine Buchwertfortführung im Falle einer verunglückten Einbringung bei der übernehmenden Körperschaft).
Für die übernehmende Kapitalgesellschaft ergibt sich bei der verunglückten Einbringung für die Zukunft daher ein steuerlicher Vorteil, da höhere Abschreibungspositionen infolge der gewinnverwirklichenden Einbringung entstehen.
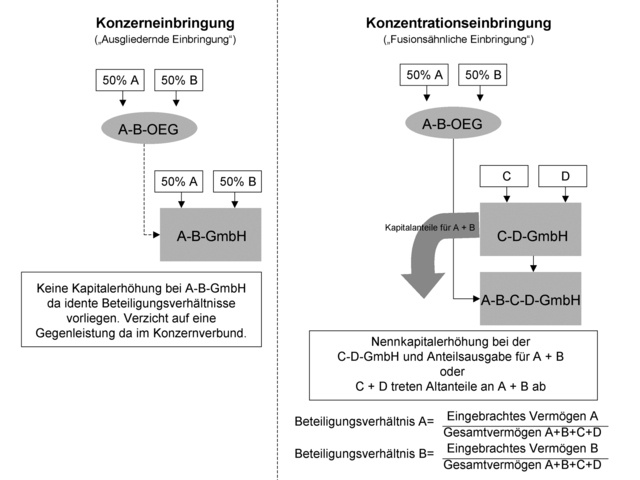
Die an der Einbringung beteiligten Personen
Einbringender kann jeder Rechtsträger sein, der wirtschaftlicher Eigentümer eines begünstigten Vermögens iSd § 12 Abs 2 UmgrStG ist, somit insbesondere Einzelunternehmer, (einzelne oder alle) Mitunternehmer, Mitunternehmerschaften, Körperschaften oder natürliche oder juristische Personen, die aus dem Privatvermögen einbringen.
Als übernehmende Körperschaften kommen gem § 12 Abs 3 UmgrStG in Betracht:
- unbeschränkt steuerpflichtige Kapitalgesellschaften und Erwerbs- und Wirtschaftsgenossenschaften,
- damit vergleichbare ausländische Körperschaften, die in einem DBA-Partnerstaat ansässig sind, sowie
- EU-Gesellschaften, das sind ausländische Gesellschaften eines EU-Mitgliedstaates, die die Voraussetzungen des Art 3 der Richtlinie 2009/133/EG des Rates vom 19.10.2009, ABl Nr L 310 vom 25.11.2009 (zuletzt geändert durch RL 2013/13/EU), in der jeweils geltenden Fassung erfüllen.