
© FM Forum Business Solutions GmbH
A-1200 Wien, Dresdner Straße 45
E-Mail: kundenservice@forum-media.at
9.1 Das Verbesserungsverfahren
Allgemeine Bestimmungen
Auch das neue Außerstreitgesetz (§ 10 Abs 4 und 5 AußStrG) sieht nunmehr generell eine Verbesserung von Anträgen, Erklärungen und Mitteilungen (Anbringen) vor.
Diese Möglichkeit besteht im Firmenbuchverfahren bereits seit 1991 (Inkrafttreten des Firmenbuchgesetzes) in Form des § 17 FBG.
Ist eine Anmeldung auf Eintragung in das Firmenbuch (Neueintragung, Änderung oder Löschung) unvollständig oder mit einem sonstigen behebbaren Mangel behaftet, so hat das Firmenbuchgericht (zwingend) dem Antragsteller die Verbesserung des Mangels innerhalb einer angemessenen Frist aufzutragen (§ 17 Abs 1 FBG).
Verbesserungsfähig sind sowohl Formmängel als auch Inhaltsmängel.
Jener Personenkreis, der zum elektronischen Rechtsverkehr mit den Gerichten verpflichtet ist (zB Notare und Rechtsanwälte – siehe § 89c Abs 5 und 5a GOG) ist seit dem 01.07.2022 auch verpflichtet, ua auch Firmenbuchgesuche den zuständigen Firmenbuchgerichten in strukturierter Form, die eine automationsunterstützte Weiterverarbeitung ermöglichen, zu übermitteln (siehe § 1 Abs 3 Z 3 ERV 2021). Ein Verstoß gegen diese Verpflichtung ist wie ein Formmangel zu behandeln, der zu verbessern ist (siehe § 1 Abs 6 ERV 2021).
Ein Verbesserungsverfahren gem § 17 FBG ist auch dann nicht einzuleiten, wenn der Antragsteller nicht gewillt ist Verbesserungen vorzunehmen und dies bereits in seinem Antrag kundgetan hat (Pilgerstorfer in Artner UGB3 § 17 FBG Rz 13).
Statistik
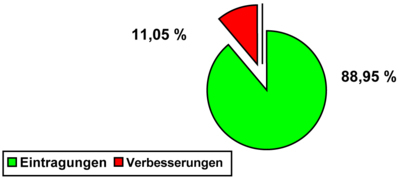
Zum Thema „Verbesserungsverfahren bei GmbH“ haben Univ.-Prof. DI Dr. Kurt Hornik, Professor für Statistik und Mathematik am Department für Finance,Accounting und Statistik der WU Wien und Univ.-Prof. Dr. Georg Kodek, Präsident des OGH und Professor für Zivil- und Unternehmensrecht am Department für Privatrecht der WU Wien eine Interessante Untersuchung vorgenommen (siehe Kurt Hornik/Georg Kodek, GmbH-Gründungen und Firmenbuch - eine empirische Untersuchung, NZ 2023/206) eine interessante Untersuchung vorgenommen. Im Jahre 2022 gab es zum Beispiel bei den GmbH-Neueintragungen in 32 % aller Anträge ein gerichtliches Verbesserungsverfahren iS des § 17 FBG.
Verbesserungsfähiger Mangel
Der gesetzlichen Bestimmung ist konkret zu entnehmen, dass nur bei verbesserungsfähigen Mängeln von den Entscheidungsorganen der Firmenbuchgerichte ein Verbesserungsverfahren einzuleiten ist (§ 17 Abs 1 FBG).
Beispiele:
- Unbeglaubigte Unterfertigung einer Firmenbuchanmeldung, sofern es sich nicht um eine Eingabe gem § 11 FBG handelt
- Unbeglaubigte Unterfertigung einer Musterfirmazeichnung
- Fehlende Urkunden
- Urkundenvorlage in Kopie anstelle des Originals oder einer beglaubigten Kopie
- Anmeldung und Beilagen von Notaren und Rechtsanwälten nicht in elektronischer Form
- Bestimmungen des Gesellschaftsvertrages bzw der Errichtungserklärung einer GmbH entsprechen nicht den gesetzlichen Bestimmungen, vor allem den Bestimmungen des GmbH-Gesetzes
- Nichtbeachtung der Verpflichtung, Firmenbuchgesuche in strukturierter Form den Firmenbuchgerichten zu übermitteln (§ 1 Abs 3 Z 3 ERV 2021)
Nicht verbesserungsfähiger Mangel
Sollte die vorzulegende Firmenbuchanmeldung und die der Anmeldung beigeschlossenen Urkunden – vom Entscheidungsorgan sofort erkennbar – mit einem nicht behebbaren Mangel behaftet sein, so ist der Antrag vom zuständigen Entscheidungsorgan auf Vornahme einer Firmenbucheintragung – ohne Einleitung eines Verbesserungsverfahrens – je nach Art des Mangels ab- oder zurückzuweisen.
Beispiele:
- Die Anmeldung auf Eintragung einer GmbH erfolgt vor dem Abschluss des Gesellschaftsvertrages bzw der Errichtungserklärung.
- Der Abtretungsvertrag hinsichtlich eines Geschäftsanteiles einer GmbH wird ohne Notariatsakt oder von einer hierzu berechtigten Person (ausländischer Notar) abgeschlossen.
- Der Antrag auf Eintragung von Veränderungen bzw Löschungen bei einer GmbH erfolgt bei einer unvertretenen GmbH durch die Gesellschafter bzw durch die Prokuristen.
Die Ab- oder Zurückweisung eines Antrages ohne Einleitung des Verbesserungsverfahrens kommt jedoch in der Firmenbuchpraxis kaum vor.
Nichtvorlage einer Musterfirmazeichnung
Nach einem Verbesserungsauftrag betreffend einer Nichtvorlage der Musterfirmazeichnung eines vertretungsbefugten Organs oder eines Prokuristen hat das betreffende Entscheidungsorgan des Firmenbuchgerichtes bei Nichtbefolgung den diesbezüglichen Firmenbuchantrag nicht abzuweisen. Auch eine Zurückziehung der betreffenden Firmenbuchanmeldung ist nicht möglich.
Es ist – da es sich bei den Eintragungen von Organen und Prokuristen um deklarative Eintragungen handelt – durch die Entscheidungsorgane (Richter oder Diplomrechtspfleger) ein Zwangsstrafverfahren gem § 24 FBG einzuleiten.
Die Entscheidungsorgane können anstelle der Androhung einer Zwangsstrafe (siehe § 24 Abs 1 FBG) jedoch sofort mit der Erlassung einer Zwangsstrafverfügung (analog § 283 UGB) vorgehen, weil der Pflichtverstoß (eben Nichtvorlage der Musterfirmazeichnung trotz Aufforderung) de facto festgestellt ist (siehe § 24 Abs 4 FBG).
Die obigen Ausführungen sind auch auf jene Personen sinngemäß anzuwenden, die gem § 31 Abs 3 UGB und § 32 Abs 3 UGB (Insolvenzverwalter, Erwachsenenvertreter) ihre Musterfirmazeichnungen dem zuständigen Firmenbuchgericht vorzulegen haben.
Das Verfahren
Im Firmenbuchverfahren ist – bei (verbesserungsfähigen) fehlerhaften bzw unvollständigen Firmenbuchanmeldungen und Urkunden – dem Antragsteller bzw dessen berufsmäßigen Parteienvertreter (Notar oder Rechtsanwalt) durch die zuständigen Entscheidungsorgane zwingend eine Verbesserung aufzutragen (§ 17 Abs 1 FBG).
Beispiel: Firmenbuchsache Mustermix KG
In Vorerledigung der oben angeführten Firmenbuchanmeldung ergeht gem § 17 Abs 1 FBG an die Einschreiter bzw deren Einschreitervertreter die Aufforderung, binnen 4 Wochen das Datum des Abschlusses des Gesellschaftsvertrages zur Eintragung in das Firmenbuch anzumelden (siehe § 11 GmbHG).
Gegen diese Anordnung ist gem § 17 Abs 2 FBG kein Rechtsmittel zulässig.
Ein berufsmäßiger Parteienvertreter (Rechtsanwalt oder Notar) muss von den Entscheidungsorganen bei Nichtbeachtung der konkreten Antragstellung in der Firmenbuchanmeldung (siehe § 16 FBG) in einem darauffolgenden Verbesserungsauftrag nicht über den erforderlichen (konkreten) Wortlaut des Eintragungsantrages belehrt werden; ein Verbesserungsauftrag unter Hinweis auf die mangelnde Bestimmtheit des Begehrens ist völlig ausreichend (ecolex 2004/132).
Es sind jedoch sinnvollerweise auch in diesen Fällen Anleitungen zur Mängelbehebung zu geben.
Bei unvertretenen Parteien sind jedoch im Verbesserungsauftrag (der sog Vorerledigung) die Mängel konkret zu bezeichnen und auch die erforderlichen Anleitungen zur Mängelbehebung zu geben (§ 14 AußStrG).
Beispiel: Firmenbuchsache Mustermix KG
In Vorerledigung des oben angeführten Antrages ergeht gem § 17 FBG die Aufforderung, binnen 4 Wochen das Datum des Abschlusses des Gesellschaftsvertrages (siehe § 11 GmbHG) zur Eintragung in das Firmenbuch anzumelden.
Der Ergänzungsantrag ist von beiden Geschäftsführern zu stellen und unbeglaubigt unterfertigt einzubringen.
Gegen diese Anordnung ist gem § 17 Abs 2 FBG kein Rechtsmittel zulässig.
Wird der von den Entscheidungsorganen festgestellte Mangel in der vom Firmenbuchgericht vorgeschriebenen Frist behoben, so erfolgt die begehrte Eintragung in der Datenbank des Firmenbuches (§ 20 Abs 1 FBG).
Die vom Gesetz geforderte „angemessene“ Frist (§ 17 Abs 1 FBG) zur Behebung des Mangels sollte mE – mindestens – 3 Wochen betragen. In der Firmenbuchpraxis wird jedoch häufig eine Frist von 4 Wochen erteilt.
Fristerstreckungsanträge aufgrund einer aufgetragenen Fehlerbehebung iSd § 17 FBG sind grundsätzlich zulässig und in der Firmenbuchpraxis auch üblich.
Ein entsprechender Antrag auf Fristerstreckung ist jedoch mE dann unzulässig und von den Entscheidungsorganen abzulehnen, wenn bereits ein Zwangsstrafverfahren gem § 24 FBG zur Erzwingung einer entsprechenden Firmenbuchanmeldung eingeleitet worden ist.
Beispiel:
Die Anmeldung einer neuen aktuellen Geschäftsanschrift erfolgt aufgrund der Eintragung der Tatsache der „unbekannten Geschäftsanschrift“ und anschließendem Zwangsstrafverfahren iSd § 24 FBG.
War eine Firmenbuchanmeldung gesetzlich befristet (vgl Stichtag – 30.09. bei Umgründungen) und wird der Mangel – aufgrund eines Verbesserungsauftrages – fristgerecht behoben, so ist diese Firmenbuchanmeldung als beim Firmenbuchgericht fristgerecht überreicht anzusehen (§ 17 Abs 1 FBG).
Wird eine Anmeldung in Papierform zur Eintragung in das Firmenbuch samt dem Verbesserungsauftrag im Original zurückgestellt und dem Firmenbuchgericht nicht wieder vorgelegt, so kann eine Entscheidung (Ab- oder Zurückweisung) über den Antrag entfallen. Der Antrag gilt in diesem Fall – weil faktisch nicht mehr vorhanden – als nie beim Firmenbuchgericht eingelangt bzw nicht gestellt. Eine Entscheidung des Firmenbuchgerichtes erübrigt sich auch dann, wenn eine Kopie der Anmeldung zum Firmenbuchakt genommen worden ist (OLG Wien vom 6.11.1997, 28 R 133/97b).
Eine Zurücksendung der Firmenbuchanmeldung kommt jedoch für jene Anmeldungen, die im WebERV eingebracht worden sind, aus technischer Hinsicht nicht in Betracht.
Wird dem Verbesserungsauftrag innerhalb der vom Firmenbuchgericht gesetzten (angemessenen) Frist nicht entsprochen bzw äußert sich der Antragsteller oder Einschreitervertreter dahingehend eine Verbesserung nicht vornehmen zu wollen bzw nicht vornehmen zu können, so ist der Antrag vom zuständigen Entscheidungsorgan – je nach Art des Mangels – ab- oder zurückzuweisen.
Mehrmalige Verbesserungsaufträge sind – sofern auf den betreffenden Mangel bereits ausdrücklich bzw eindeutig hingewiesen wurde – unzulässig (Kodek in Kodek/Nowotny/Umfahrer, FBG § 17 Rz 10).
Beim Handelsgericht Wien ist es jedoch üblich, dass bei einer nicht getätigten Verbesserung bzw einem unbeantworteten Verbesserungsauftrag neuerlich dessen Befolgung unter Fristsetzung (idR 2 Wochen) urgiert wird.
Erst nach Ablauf der erneut gesetzten Frist wird mit einem Beschluss die Ab- oder Zurückweisung des Antrages ausgesprochen.
Beispiel: Firmenbuchsache Mustermix KG
Die Antragsteller werden aufgefordert, binnen 4 Wochen den gem § 17 Abs 1 FBG erteilten Verbesserungsauftrag vom 01.02.2017 (Vorlage einer Musterfirmazeichnung) zu befolgen oder binnen der obigen Frist entgegenstehende Hindernisse, die eine Mängelbehebung nicht möglich machen, bekannt zu gebe.
Bei Nichtbefolgung des oben genannten Auftrages bzw bei Nichtbekanntgabe von entgegenstehenden Hindernissen wird der Antrag auf Eintragung abgewiesen/zurückgewiesen.
Gegen diesen Auftrag ist gem § 17 Abs 2 FBG kein Rechtsmittel zulässig.
Zustellung des Verbesserungsauftrages
Die Zustellung des Verbesserungsauftrages zur Mängelbehebung von Firmenbuchanmeldungen (§ 17 FBG) wird in der Firmenbuchpraxis fast ausschließlich mit Zustellnachweis (RSb) vorgenommen.
Diese – nachweisliche – Zustellung, die zwar aus den Spezialbestimmungen des § 17 FBG nicht hervorgeht, beruht auf den Bestimmungen des § 10 Abs 4 AußStrG:
„Leidet das Anbringen an einem Form- oder Inhaltsmangel, der weitere Verfahrensschritte hindert, so hat es das Gericht nicht sogleich ab- oder zurückzuweisen, sondern erst für die Verbesserung zu sorgen. War bei dem Anbringen eine Frist einzuhalten, so ist die Partei unter Setzung einer angemessenen Frist aufzufordern, den Mangel zu verbessern. Die Aufforderung hat den Mangel zu bezeichnen und ist nachweislich zuzustellen.“
In der Zustellverfügung des Verbesserungsauftrages (bzw der Urgenz) hat das zuständige Entscheidungsorgan den/die Empfänger sowie die Art der Zustellung (idR mit RSb) anzuordnen.
Das EDV-Firmenbuchsystem erkennt dabei automatisch, ob es sich beim Adressaten der Zustellung um einen privaten Antragsteller, der die Firmenbuchanmeldung in Papierform überreicht hat oder ob es sich um einen Parteienvertreter (Rechtsanwalt, Notar) handelt, der die Firmenbuchanmeldung im Wege des webERV übermittelt hat.
Bei Zustellungen an private (in- und ausländische) Antragsteller und auch bei Zustellungen an den geschäftsführenden Gesellschafter der vereinfachten GmbH-Gründung (siehe § 9a GmbHG) wird der Verbesserungsauftrag mit einem hybriden Rückschein zugestellt. Die (in- und ausländische) Zustellbestätigung wird von der österreichischen Post eingescannt und in elektronischer Form dem Firmenbuchgericht übermittelt.
Handelt es sich um einen Parteienvertreter, so erfolgt die – nachweisliche – Zustellung im Wege des webERV und wird der Tag der Zustellung im elektronischen Geschäftsregister der Firmenbuchgerichte dokumentiert.
Erledigung von Verbesserungsaufträgen – allgemein
Die Literatur und Judikatur zum Firmenbuchverfahren zeigen ganz konkret auf, bei welchen (formellen und materiellen) Fehlern hinsichtlich einer Firmenbuchanmeldung und der vorzulegenden Urkunden bzw Beilagen ein gerichtliches Verbesserungsverfahren iSd § 17 FBG einzuleiten ist.
Nicht eindeutig – zumindest bei qualifiziert vertretenen Einschreitern, weil im Verbesserungsauftrag lediglich ein Hinweis auf den Mangel ausreichend ist (Kodek in Kodek/Nowotny/Umfahrer, FBG § 17 Rz 9) – ist jedoch, wie Verbesserungen der Firmenbuchanmeldungen bzw der Urkunden (Beilagen) konkret vorzunehmen sind:
- Firmenbuchanmeldungen
- Beglaubigte oder unbeglaubigte Unterfertigung des Ergänzungs- bzw Berichtigungsantrages
- Unterfertigung des Ergänzungs- bzw Berichtigungsantrages durch sämtliche Antragsteller oder durch die Antragsteller in vertretungsbefugter Anzahl
- Möglichkeit der Unterfertigung des Ergänzungs- bzw Berichtigungsantrages durch berufsmäßige Parteienvertreter
- Möglichkeit der Unterfertigung des Ergänzungs- bzw Berichtigungsantrages durch den einschreitenden Notar (unter Berufung auf § 23 FBG)
- Urkunden
- Nachtrag/Ergänzung möglich
- Neue Urkundenfassung erforderlich
Lediglich bei privaten Antragstellern (primär betrifft dies Firmenbuchanmeldungen bei Einzelunternehmen, Offenen Gesellschaften und Kommanditgesellschaften) muss der Verbesserungsauftrag ausreichend bestimmt sein und sind hier auch die erforderlichen Anleitungen zur Mängelbehebung zu geben (Kodek in Kodek/Nowotny/Umfahrer, FBG § 17 Rz 8).
Einschreiten von Notaren
Ist gem § 23 FBG die zu einer Eintragung erforderliche Erklärung von einem Notar beurkundet oder beglaubigt, so gilt dieser als ermächtigt, im Namen des zur Anmeldung Verpflichteten die Eintragung zu beantragen. Der Notar ist auch berechtigt, Zustellungen in Empfang zu nehmen und Rechtsmittel zu erheben.
Im Wesentlichen wird durch § 23 FBG die Bevollmächtigung des Notars begründet, eine – bereits gem den gesetzlichen Bestimmungen von den jeweiligen Anmeldeverpflichteten unterfertigte – Firmenbuchanmeldung (vgl § 11 UGB bzw § 11 FBG)
- beim zuständigen Firmenbuchgericht (siehe § 120 JN) – im Wege des elektronischen Rechtsverkehrs (WebERV – vgl § 89c Abs 5 GOG) – einzubringen,
- gerichtliche Zustellungen (Verbesserungsauftrag, Eintragungsbeschluss und allenfalls auch Abweisungs- und Zurückweisungsbeschluss) zu erhalten,
- allenfalls Rechtsmittel (Rekurs) gegen ergangene Entscheidungen des Firmenbuchgerichtes (Eintragungs- bzw Abweisungs- und Zurückweisungsbeschluss) zu ergreifen.
Ausländische – auch deutsche und der deutschen Sprache mächtige – Notare sind von der „Sondervollmacht“ des § 23 FBG jedoch nicht umfasst.
Die spezielle Vollmacht des Notars iSd § 23 FBG gilt jedoch auch für die Notarsubstituten (siehe §§ 119, 123 NO).
Durch § 23 FBG ist also der (österreichische) Notar bzw sein Substitut nicht generell bevollmächtigt, Firmenbuchanmeldungen vorzunehmen. Es ist für die (erste) Firmenbuchanmeldung das Vorhandensein einer entsprechenden Firmenbuchvollmacht erforderlich (Pilgerstorfer in Artmann, UGB3 § 23 FBG Rz 3).
Notare und Rechtsanwälte können sich jedoch auf die ihnen erteile Vollmacht zur Firmenbuchanmeldung relativ formfrei – ohne primär die entsprechende Vollmacht vorlegen zu müssen – berufen (§ 5 Abs 4a NO, § 8 Abs 1 RAO).
Hat das Entscheidungsorgan des Firmenbuchgerichtes jedoch hinsichtlich des Vorhandenseins eines aufrechten Vollmachtverhältnisses des Notars bzw des Rechtsanwaltes Bedenken, so kann die Vorlage der entsprechenden Vollmacht verlangt werden (Zib in Zib/Dellinger, Großkomm UGB, § 11 Rz 71).
Zu beachten sind aber stets die „Grenzen der Vertretungsmöglichkeit“.
Bestimmte Wissenserklärungen (siehe vor allem die Erklärung gem § 10 Abs 3 GmbHG – Stammkapital zur freien Verfügung der Geschäftsführung) sind „vertretungsfeindlich“.
Firmenbuchanmeldungen der Neueintragung einer GmbH im Vollmachtnamen bedürfen also einer in einer eigenen Beilage abzugebenden, gerichtlich oder notariell beglaubigt unterfertigten Erklärung gem § 10 Abs 3 GmbHG durch sämtliche Geschäftsführer.
Ist also nach einem Verbesserungsauftrag des Firmenbuchgerichtes iS des § 17 FBG eine Ergänzung bzw eine Änderung des Eintragungsantrages erforderlich, so umfasst der § 23 FBG diese Verfahrenshandlungen. Davon ausgenommen sind jedoch höchstpersönliche Wissens- bzw Willenserklärungen (Pilgerstorfer in Artmann, UGB³ § 23 FBG Rz 5).
Beispiel:
§ 10-Erklärung des Geschäftsführers bei der Neugründung einer GmbH
Auch die Zurückziehung eines – jedoch mE nur mit konstitutiver Wirkung ausgestatteten – Eintragungsantrages ist durch die Vollmachtvermutung des § 23 FBG gedeckt.
Erledigung von Verbesserungsaufträgen – speziell
Generell kann zu dem Thema gesagt werden, dass Firmenbuchanmeldungen, die Berichtigungs- und Ergänzungsaufträge enthalten, durch die Firmenbuchgerichte (vor allem durch die Diplomrechtspfleger) in unbeglaubigter Form akzeptiert werden sollten.
Berichtigung einer Firmenbuchanmeldung
Ist die (erste, also ursprüngliche) Firmenbuchanmeldung bereits in der formell richtigen Form verfasst worden (also Unterfertigung durch die jeweiligen Organe gem den gesetzlichen Bestimmungen), so kann die Berichtigung der Anmeldung wie folgt vorgenommen werden:
- Unbeglaubigt unterfertig durch die Antragsteller in der zur Vertretung berechtigten Anzahl
- Unbeglaubigt unterfertigt durch berufsmäßige Parteienvertreter unter Berufung auf die ihnen erteilte Vollmacht
- Unbeglaubigt unterfertigt durch einschreitende Notare unter Berufung auf § 23 FBG
Ergänzung einer Firmenbuchanmeldung
Ist die (erste, also ursprüngliche) Firmenbuchanmeldung bereits in der formell richtigen Form verfasst worden (also Unterfertigung durch die jeweiligen Organe gemäß den gesetzlichen Bestimmungen), so kann die Ergänzung der Anmeldung wie folgt vorgenommen werden:
- Unbeglaubigt unterfertig durch sämtliche Antragsteller in der zur Vertretung berechtigten Anzahl
- Unbeglaubigt unterfertigt durch berufsmäßige Parteienvertreter unter Berufung auf die ihnen erteilte Vollmacht
- Unbeglaubigt unterfertigt durch einschreitende Notare unter Berufung auf § 23 FBG
Firmenbuchanmeldungen zur Vorlage von berichtigten bzw fehlenden Urkunden
Ist die (erste, also ursprüngliche) Firmenbuchanmeldung bereits in der formell richtigen Form verfasst worden (also Unterfertigung durch die jeweiligen Organe gemäß den gesetzlichen Bestimmungen), so kann die Firmenbuchanmeldung zur Vorlage von berichtigten bzw fehlenden Urkunden wie folgt vorgenommen werden:
- Unbeglaubigt unterfertig durch die Antragsteller in der zur Vertretung berechtigten Anzahl
- Unbeglaubigt unterfertigt durch berufsmäßige Parteienvertreter unter Berufung auf die ihnen erteilte Vollmacht
- Unbeglaubigt unterfertigt durch einschreitende Notare unter Berufung auf § 23 FBG
Firmenbuchanmeldungen betreffend Berichtigungen und/oder Ergänzungen sind – bei Vorlage in Papier – im Original oder in beglaubigter Kopie vorzulegen; die Vorlage per Fax oder E-Mail ist unzulässig.
Firmenbuchanmeldungen betreffend Berichtigungen und/oder Ergänzungen durch Rechtsanwälte und Notare im elektronischen Rechtsverkehr können (sofern die Entscheidungsorgane nicht die Vorlage dieser Anmeldungen in beglaubigter Form verlangt haben) meines Erachtens auch durch die Übermittlung als PDF-Anhang vorgenommen werden (siehe § 13 Abs 3 ERV 2021).
Verbesserungsverfahren bei vereinfachter GmbH-Gründung
Das Verbesserungsverfahren bei vereinfachten GmbH-Gründungen gem § 9a GmbHG ist in der „Verordnung des Bundesministers für Justiz zur näheren Regelung der Vorgangsweise bei der vereinfachten GmbH-Gründung nach § 9a GmbHG (Vereinfachte GmbH-Gründungsverordnung – VGGV” geregelt (siehe BGBl II Nr 363/2017).
Bei verbesserungsfähigen Mängeln (siehe § 17 FBG) hat der zuständige Diplomrechtspfleger dem geschäftsführenden Gesellschafter (Gründer) einen Verbesserungsauftrag zu erteilen.
Wurde nun ein derartiger Verbesserungsauftrag erteilt und betrifft der festgestellte Mangel die Firmenbuchanmeldung, die Errichtungserklärung oder die Neugründungserklärung (siehe NeuFÖG), so muss der Gründer die verbesserten Unterlagen beim zuständigen Firmenbuchgericht (mit Anführung der Firmenbuchnummer und Fr-Zahl) neuerlich über das Unternehmensserviceportal – USP einbringen (§ 4 Abs 1 VGGV).
Betrifft nun der festgestellte Mangel die Bankbestätigung, die Ausweiskopie oder die Musterzeichnung, so wird der Verbesserungsauftrag auch dem Antragsteller (geschäftsführenden Gesellschafter) zugestellt. Dieser hat sodann darauf hinzuwirken, dass das betreffende Kreditinstitut die verbesserten Unterlagen dem zuständigen Gericht fristgerecht und unter Anführung der Firmenbuchnummer und der Fr-Zahl neuerlich, aber nunmehr im Wege des Web-ERV übermittelt (§ 4 Abs 2 VGGV).
Das zuständige Entscheidungsorgan (der Diplomrechtspfleger) kann aber auch ausdrücklich anordnen, dass die Verbesserung auch auf andere Weise erfolgen kann (§ 4 Abs 3 VGGV).
Zurückziehung der Firmenbuchanmeldung
Die Zurückziehung von Firmenbuchanmeldungen ist nach der Judikatur des Obersten Gerichtshofes (OGH, 6 Ob 229/02y) für das Firmenbuchverfahren nur in eingeschränkter Form zulässig: Die Zurückziehung von Firmenbuchanmeldungen mit konstitutiver Wirkung (zB Neueintragung der GmbH, AG sowie Satzungsänderungen) ist zulässig, die Zurückziehung von Firmenbuchanmeldungen mit deklaratorischer Wirkung (zB Änderungen der Organe und Prokuristen) ist unzulässig.
Die Lehre (Nowotny in Kodek/Nowotny/Umfahrer, FBG, § 12 HGB, Rz 61 und Burgstaller/Pilgerstorfer in Jabornegg/Artmann UGB², § 11, Rz 10) ist jedoch gegenteiliger Ansicht.
Im Hinblick auf den Grundsatz der verpflichtenden lückenlosen Dokumentation im Firmenbuch (siehe OLG Wien vom 17.11.2008, 28 R 175/08y) sollte bei der Zurückziehungsmöglichkeit jedoch – folgend der Entscheidung des OGH – zwischen Firmenbucheintragungen mit konstitutiver Wirkung und deklarativer Wirkung unterschieden werden.
Ist also eine Zurückziehung (siehe obige Ausführungen) möglich, so sollte der entsprechende Antrag in unbeglaubigter Form akzeptiert werden. Die Antragstellung über die Zurückziehung müsste durch sämtliche Antragsteller der seinerzeitigen Firmenbuchanmeldung vorgenommen werden.
Auch die Übermittlung der Zurückziehung durch Rechtsanwälte und Notare im WebERV als PDF-Anhang nach § 5 Abs 1 ERV sollte, zumal sie in unbeglaubigter Form akzeptiert wird, zulässig sein.
Rechtsmittel (Rekurs)
Die Erhebung eines Rechtsmittels (Rekurs) gegen den gerichtlichen Verbesserungsauftrag ist nicht zulässig (§ 17 Abs 2 FBG).
Dem jeweiligen Einbringer des Rekurses fehlt zur Zulässigkeit des Rechtsmittels eben die Beschwer (OLG Wien vom 1.6.1994, 6 R 40/94).
Wird bzw kann vom Antragsteller dem Verbesserungsauftrag nicht gefolgt werden, so ist der Eintragungsantrag – je nach Art des Mangels – ab- oder zurückzuweisen.
Erst gegen einen vom Firmenbuchgericht gefassten Ab- oder Zurückweisungsbeschluss ist sodann die Erhebung eines Rechtsmittels (Rekurs) zulässig.
Dieser Rekurs ist an das zuständige Oberlandesgericht zu richten, jedoch stets beim zuständigen Firmenbuchgericht (§ 120 JN) einzubringen.