
© FM Forum Business Solutions GmbH
A-1200 Wien, Dresdner Straße 45
E-Mail: kundenservice@forum-media.at
Risikocontrolling
Unter RM verstehen wir die systematische Erfassung und Handhabung aller unternehmensrelevanten Risiken.
Controlling verstehen wir als Kombination von Planen, Regeln, Informieren und Kontrollieren und Feedback. Sein Zweck ist das Leisten von Führungsunterstützung, um im Sinne eines transparenten Risikomonitorings gemeinsam vereinbarte Unternehmensziele zu erreichen.
Wo liegt Ihr Nutzen von Risikocontrolling? Die drei wichtigsten Pro-Argumente für Sie sind:
- Controlling hat primär Planungsaufgaben; im Sinne von Prävention soll es die Voraussetzungen schaffen, damit Mitarbeiter Risiken systematisch erfassen, ihre Ursachen hinterfragen und die Risiken bewältigen können.
- Risikocontrolling entlastet Sie im Management von Detailanalysen und kann (vor allem) Entscheidungen unter Chancen- und Risikoaspekten gut vorbereiten.
- Risikocontrolling können Sie als Vorsorge vor (bewussten oder unbewussten) Regelverstößen im Unternehmen (Non-Compliance) verstehen.
Im Kleinstunternehmen, wo RM idR „Chefsache“ ist, greifen RM und Risikocontrolling nahtlos ineinander, sonst sollten Sie auf zwei getrennte Funktionen achten.
RM und Risikocontrolling haben sich mit Risiken auf vier Ebenen zu beschäftigen. Risiken können liegen in einer schlechten Unternehmenspolitik (normatives Risiko), in einer ungeeigneten Strategie (strategisches Risiko), in zB zu wenig Deckungsbeitrag (Erfolgsrisiko) oder – als Folge – in mangelnder Liquidität (Liquiditätsrisiko) liegen. Ist nicht mehr genügend Cash zur Verfügung, und kann diese Risikosituation nicht mehr bewältigt werden, ist Insolvenz und damit eine Unternehmenskrise die Folge. Risikocontrolling ist damit gleichzusetzen mit Krisenvorsorge.
Das Problem ist, dass sich normative und strategische Risiken erst – oft zu spät zum Gegensteuern – in schlechten Ergebnissen zeigen. Und der alleinige Blick auf den Bankauszug kommt zu spät, um Erfolgsrisiken zu erkennen. Daher sollten Sie Risiken möglichst frühzeitig und systematisch auf der jeweiligen Ebene analysieren und gestalten.
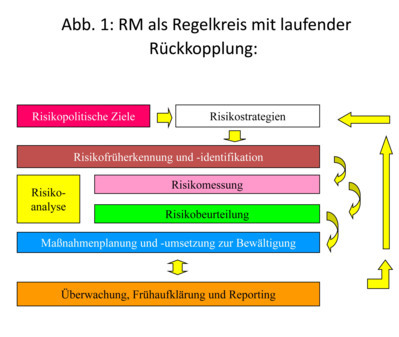
Grafisch können Sie sich RM als Regelkreis wie folgt vorstellen (Abb):
Quelle: Eigene Darstellung
Die zahlreichen Feed-Forward-(Vorwarnung-) und Feed-Back-Schleifen in Abb 1 sollen die erforderliche reibungsfreie Kommunikation und Abstimmung bezeichnen.
Hinweis:
Versuchen Sie bitte nicht, im Planungsprozess nur einzelne Risiken zu berücksichtigen und die risikoärmste Variante zu finden. Es geht in der Beschäftigung mit Risiko (und Chance) vorrangig darum, Kreativität zu fördern und sich immer wieder die Frage „Was mache ich, wenn …?“ zu stellen, also Alternativen („Plan B“) zu überlegen!
Kompetenz und Verantwortung für das Management der Einzelrisiken sollten die Mitarbeiter selbst haben, also die dezentralen sog Risiko-Eigner (risk owner). Sie können Risiken bzw risikobehaftete Prozesse gestalten (verändern, beeinflussen), haben das Know-how zur Identifikation von Risikoquellen, Warnsignalen („red flags“) und von Maßnahmen zu ihrer Bewältigung bzw -beherrschung.
Die Inhalte der wesentlichen fünf Schritte im RM-Regelkreis sollten sein:
1. Festlegung der Risikopolitik und -strategie: Hier sind die Ziele und Grundsätze des RM, die Risikoeinstellungen, das Risikotragfähigkeitskalkül und – sinnvollerweise in Form von Prozessbeschreibungen – die Risikolimits je Geschäftsfall und je Kompetenzbereich der risk owner festzulegen.
2. Gliedern (Klassifizieren) der Risiken und Chancen inhaltlich in:
- Externe Risiken
- Leistungswirtschaftliche Risiken
- Finanzwirtschaftliche Risiken
- Risiken aus dem Management
3. Risikoidentifikation: Ein Risikoidentifikationsblatt bzw -spreadsheet könnte wie folgt aussehen:
Sparte: |
|
|
|
|
Geschäftsfeld: |
|
|
|
|
Risk-Owner: |
|
|
|
|
Risikokategorie: |
|
|
|
|
Risikofeld: |
|
|
|
|
Risiko: |
|
|
|
|
Risikobeschreibung/Ursache: |
|
|
|
|
Zeitlicher Trend: | Steigend | Statisch | Abnehmend |
|
Früherkennungsindikatoren: |
|
|
|
|
Eintrittshäufigkeit: | Unwahrscheinlich | Wenig wahrscheinlich | Wahrscheinlich | Sehr warhscheinlich |
Auswirkung: | Worst Case: | Real Case: | Best Case: |
|
| JÜ: | JÜ: | JÜ: |
|
| Liquidität: | Liquidität: | Liquidität |
|
Interdependenzen mit anderen Risiken: |
|
|
|
|
Anmerkung: JÜ = Jahresüberschuss bzw -fehlbetrag
4. Risikobewertung: Sie sollte – je einzelnem Risiko – qualitativ (zB gering bis sehr hoch) und möglichst auch quantitativ (zB Wirkung auf JÜ bzw das EBIT und/oder auf das gebundene Kapital) erfolgen.
Hinweis:
Beurteilungsgrößen für die Höhe von Risiken sind:
- Wahrscheinlichkeit (= w) des Eintritts einer Chance bzw eines Risikos, also: wie wahrscheinlich ist zB ein Forderungsausfall? Nehmen wir an, zu 30 % ist eine Forderung vermutlich uneinbringlich.
- Voraussichtliche (mögliche) Höhe des Schadens oder einer Chance (= S) bei Realisierung eines Risikos. Bei Lieferforderungen: Eine Forderung in welcher Höhe steht auf dem Spiel? Nehmen wir an, es geht um EUR 40.000,–.
Das rechnerische Produkt aus Wahrscheinlichkeit und voraussichtlicher Erfolgs- bzw Schadenshöhe ist der Erwartungswert (EW). In unserem Beispiel heißt das: 30 % von EUR 40.000,– = EUR 12.000,–. Also das Risiko bei diesem Kunden beim derzeitigen Außenstand beträgt EUR 12.000,–, anders ausgedrückt: wahrscheinlich verlieren Sie bei diesem Kunden EUR 12.000,–.
Der mögliche Schaden S ist idR leichter zu ermitteln bzw zu schätzen als w; für die Qualität der Schätzung mitentscheidend sind Erfahrung, eine genaue Dokumentation früherer Schäden bzw Schadensverläufe, Gespür und Weitblick.
Hinweis:
w sollte auf ein Geschäftsjahr bezogen werden, gemessen in der erwarteten relativen Häufigkeit des Eintretens in einem Jahr; so bedeutet zB w = 50 % das Eintreten ein- und desselben Risikos einmal in zwei Jahren.
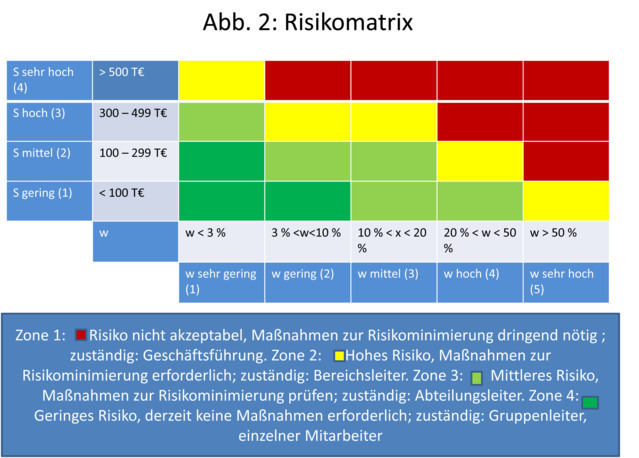
Aufgrund der einzelnen EW ergeben sich Risikoklassen; die EW jedes einzelnen Risikos sollten Sie grafisch in einer Risikomatrix (Risk Map, Darstellung der Risikoklassen) darstellen (siehe Abb):
Quelle: Eigene Darstellung.
Risikosteuerung bzw -bewältigung
RM und Risikocontrolling stehen für Überwachung des Unternehmensgeschehens hinsichtlich interner Risiken (zB unsachgemäße Lagerung, Defizite im Mahnwesen) und externer Risiken (zB Auftreten neuer Konkurrenten, Erhöhung der Kreditzinsen). Dazu gehört neben dem systematischen Sammeln von Informationen (zB durch Beschaffungsmarkt- und Absatzmarktforschung, Bonitätsprüfung, Qualitätskontrolle) und dem Erkennen, Analysieren, Aufbereiten von Daten über Risiken auch das Planen von Maßnahmen zum
- Vermeiden (zB Nicht-Liefern an wenig zahlungsfähig erscheinende Kunden, sorgfältige Personenauswahl und laufende Schulung),
- Vermindern (zB zeitnahes Verbuchen, regelmäßige Risikoaudits),
- Begrenzen (zB Hereinnahme eines Partners, Hereinnahme von Sicherheiten),
- Überwälzen (zB durch Hedging, AGB, Abschluss einer Versicherung),
- Selbsttragen (zB finanzielle oder personelle Reservenbildung)
von Risiken sowie die begleitende und abschließende Kontrolle der Wirksamkeit der getroffenen Maßnahmen.
In unserem obigen Beispiel des Forderungsausfalls könnten das Ablehnen zahlungsschwacher Kunden und eine bessere Bonitätsprüfung ebenso Lösungen sein wie ein systematisches Mahnwesen.
Risikoreporting
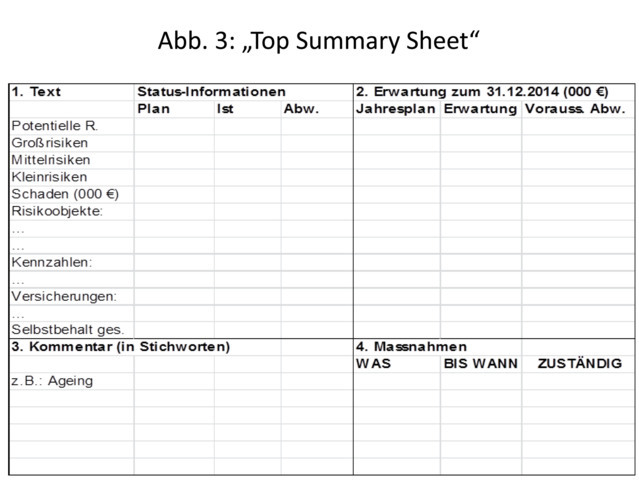
Für ein abschließendes controllinggerechtes Risikoreporting an die Geschäftsführung haben sich Top Summary Sheets bewährt; Abb zeigt ein Beispiel.
Quelle: Eigene Darstellung.