
© FM Forum Business Solutions GmbH
A-1200 Wien, Dresdner Straße 45
E-Mail: kundenservice@forum-media.at
Neu
Dokument-ID: 549811
Allgemeines zur Umwandlung
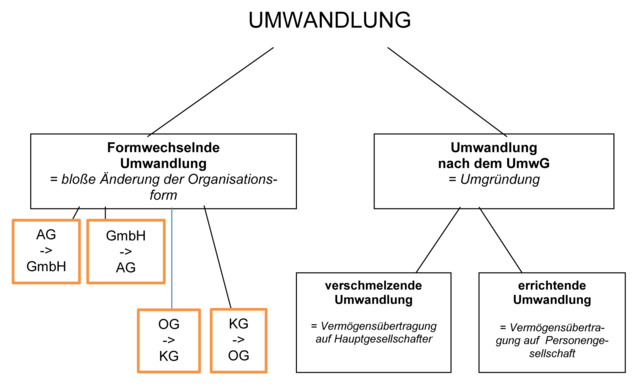
- Der Begriff „Umwandlung“ aus zivilrechtlicher Sicht umfasst sowohl die rechtsformwechselnde Umwandlung als auch die Umwandlung nach dem Umwandlungsgesetz, wobei lediglich die letztgenannte Ausformung eine Umgründung im Sinne des Umgründungssteuergesetzes darstellen kann.
- Unterschiede der Umwandlungsvarianten
- Bei der rechtsformwechselnden Umwandlung bleibt die Identität des Rechtsträgers gewahrt; nur die Rechtsform wird geändert.
- Bei der Umwandlung nach dem Umwandlungsgesetz kommt es in beiden Varianten zur Übertragung des Vermögens der umgewandelten Gesellschaft im Wege der Gesamtrechtsnachfolge, und zwar
- bei der verschmelzenden Umwandlung auf den Hauptgesellschafter (der an der umgewandelten Gesellschaft zumindest zu 90 % beteiligt sein muss) und
- bei der errichtenden Umwandlung auf eine Personengesellschaft (Offene Gesellschaft, Kommanditgesellschaft oder Europäische wirtschaftliche Interessenvereinigung [EWIV]).