
© FM Forum Business Solutions GmbH
A-1200 Wien, Dresdner Straße 45
E-Mail: kundenservice@forum-media.at
1 Allgemeine Bestimmungen zu Ansatzregeln
§ 19 VRV 2015 enthält allgemeine Ansatz- und Bewertungsregeln. Ansatz beschreibt dabei die grundsätzliche Aufnahme eines Postens in die Vermögensrechnung. Unter dem Begriff der Bewertung ist die Wertfindung für einen anzusetzenden Posten zu verstehen. Dabei ist zwischen der Erst- und der Folgebewertung zu unterscheiden.
Grundsätzlich sind sowohl für die Aktiv- als auch die Passivseite dieselben Fragen zu beantworten. So ist sowohl für einen Vermögenswert als auch für eine Schuld vorab zu klären, ob überhaupt eine Ansatzverpflichtung besteht, bevor die Wertfindung zu erfolgen hat.
Ansatz und Bewertung im Überblick
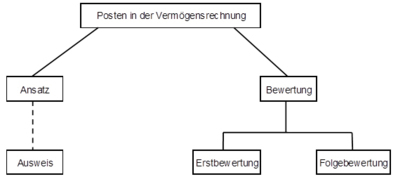
Schaubild: Ansatz und Bewertung
Der Ansatz ist eine logische Vorfrage zur Bewertung und behandelt im Grunde das Mengengerüst eines Rechnungsabschlusses. Sobald die Frage nach dem Ansatz positiv beantwortet worden ist, wird eine Bewertung sowohl von Vermögenswerten als auch von Schulden vorgenommen. Dabei ist zwischen der so genannten Erstbewertung und der Folgebewertung zu unterscheiden. Die Erstbewertung erfolgt bei der erstmaligen Aufnahme in die Bücher; die Folgebewertung zumindest an jedem Abschlussstichtag. Oftmals wird sich aus der Beantwortung der Frage nach dem Ansatz auch der konkrete Ausweis im Rechnungsabschluss ergeben, wobei dies nicht unbedingt erforderlich ist.
Für Gebietskörperschaften ist es besonders wichtig, die Vorfrage des Ansatzes sehr genau zu prüfen, da zwar regelmäßig Geldleistungen an unterschiedliche Institutionen erfolgen, diese aber nicht notwendigerweise zu einem in der Vermögensrechnung auszuweisenden Posten führen. Zahlungen, die an ein von der Gebietskörperschaft beherrschtes Unternehmen geleistet werden, führen ebenfalls nicht notwendigerweise unmittelbar zu einem Vermögenswert in den Büchern der Gebietskörperschaft, sondern finden, je nach Qualifikation der Zahlung, eventuell im ausgewiesenen Beteiligungsansatz ihren Niederschlag.
Ein passivseitiger Ausweis von Vermögenswerten kommt entgegen dem Wortlaut des § 19 Abs 3 VRV 2015 für Vermögenswerte nicht in Betracht. Das ergibt sich auch aus den grundlegenden Gliederungsvorschriften, welche Vermögen ausschließlich auf der Aktivseite der Vermögensrechnung vorsehen.