
© FM Forum Business Solutions GmbH
A-1200 Wien, Dresdner Straße 45
E-Mail: kundenservice@forum-media.at
Neu
Dokument-ID: 642766
3.6.6 Der Verlustabzug im Verschmelzungsrecht
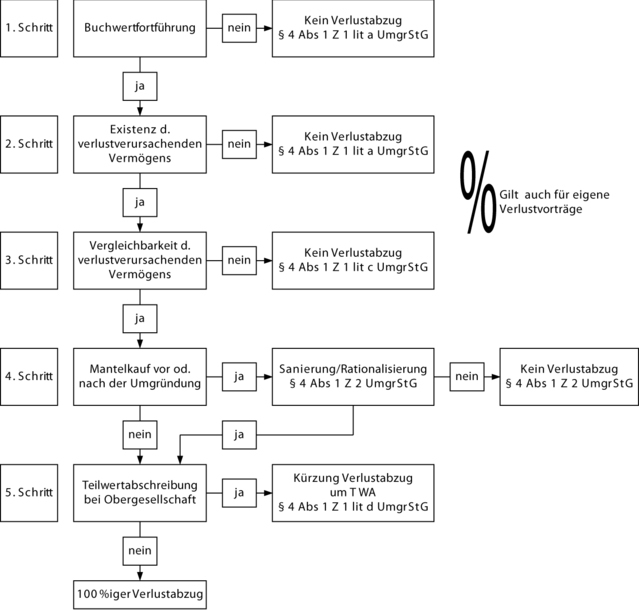
Die nachfolgende Check-Liste fasst die notwendigen Schritte zur Prüfung, ob ein Verlustvortrag übergehen kann, noch einmal praxisgerecht zusammen:
Beispiel: Prüfung des nachfolgefähigen Verlustabzuges
Die 100%ige Tochter T GmbH wird auf ihre Mutter, die M AG, verschmolzen. Die Verlustabzüge gem § 18 EStG 1988 betragen TEUR 1.000,–.
Die Ermittlung des maximal möglichen Verlustabzuges funktioniert wie folgt:
- Voraussetzung: Buchwertfortführung. Eine Inlandsverschmelzung unter Inanspruchnahme der Begünstigungen des Art I erfolgt mittels Buchwertfortführung. Die Verlustabzüge sind in voller Höhe übertragungsfähig.
- Voraussetzung: Existenz des verlustverursachenden Vermögens. Ein Teilbetrieb (zB Zweigfiliale) mit Verlustvorträgen in Höhe von TEUR 100,– wurde aufgegeben. Der Verlustabzug kürzt sich auf TEUR 900,–.
- Voraussetzung: Qualifizierte Umfangsminderung. Bei einem weiteren Teilbetrieb (Verkaufsfiliale) ist eine 90%ige Umsatzreduktion eingetreten. Der dieser Verkaufsfiliale zuordenbare Verlustabzug beträgt TEUR 200,–. Auch dieser Verlustabzug geht mangels umfänglicher Vergleichbarkeit des Verlustvermögens unter. Der Verlustabzug kürzt sich auf TEUR 700,–.
- Voraussetzung: Kürzung um die Teilwertabschreibung. Bei der Muttergesellschaft wurde eine Teilwertabschreibung in Höhe von TEUR 100,– steuerlich geltend gemacht, ein diesbezüglicher Zuschuss war betriebswirtschaftlich erforderlich. Der Verlustabzug ist um weitere TEUR 100,– zu kürzen. Die Kürzung ist im Upstream-Fall in dem der Verschmelzung nachfolgendem Wirtschaftsjahr vorzunehmen. Der übergehende Verlustabzug beträgt nach der Kürzung um die Teilwertabschreibung TEUR 600,–.
- Voraussetzung: Kein Mantelkauf nach KStG 1988 oder UmgrStG. Wenn die Muttergesellschaft nach der Verschmelzung den Betrieb veräußert, ist die Anwendbarkeit des umgründungssteuerspezifischen Mantelkaufs denkbar (Voraussetzung: Änderungen der wirtschaftlichen und der organisatorischen Struktur). Ein Verlust des Verlustabzuges infolge § 4 Z 2 UmgrStG ist allerdings dann ausgeschlossen, wenn die wirtschaftlichen Strukturänderungen (zB gänzlich anderer Unternehmensgegenstand) eine Sanierung/Rationalisierung bezweckten.
Im Beispielsfall gehen im Wirtschaftsjahr nach der Verschmelzung Verlustabzüge von insgesamt TEUR 600,– auf die übernehmende M-AG über.