

Ausdrücklich gesetzlich vorgesehene Berührungspunkte
Rechtliche Grundlagen
§ 105 Abs 3 Z 2 ArbVG | Anfechtung von sozial ungerechtfertigten Kündigungen |
§ 108 ArbVG | Wirtschaftliche Informations-, Interventions- und Beratungsrechte des Betriebsrates |
§ 109 ArbVG | Mitwirkung des Betriebsrates bei Betriebsänderungen |
§ 110 ArbVG | Mitwirkung des Betriebsrates im Aufsichtsrat |
§ 111 ArbVG | Einspruch des Betriebsrates gegen die Wirtschaftsführung |
§ 112 ArbVG | Einspruch des Betriebsrates bei der Staatlichen Wirtschaftskommission |
§ 105 Abs 3 Z 2 ArbVG (Anfechtung von sozial ungerechtfertigten Kündigungen)
Der Betriebsrat kann bekanntlich auf Verlangen des gekündigten Arbeitnehmers binnen einer Woche nach Verständigung vom Ausspruch der Kündigung diese beim Gericht anfechten, wenn der Betriebsrat der Kündigungsabsicht ausdrücklich widersprochen hat. Einer der Fälle, in denen ein Kündigungsanfechtungsgrund vorliegen kann, ist die sozialwidrige Kündigung nach § 105 Abs 3 Z 2 ArbVG:
Der Betriebsrat kann die Kündigung bei Gericht anfechten, wenn diese Kündigung sozial ungerechtfertigt und der gekündigte Arbeitnehmer bereits sechs Monate im Betrieb oder Unternehmen, dem der Betrieb angehört, beschäftigt ist. Als „sozial ungerechtfertigt“ ist eine Kündigung dann anzusehen, wenn sie wesentliche Interessen des Arbeitnehmers beeinträchtigt, es sei denn, der Betriebsinhaber erbringt den Nachweis, dass die Kündigung
- durch Umstände, die in der Person des Arbeitnehmers gelegen sind und die betrieblichen Interessen nachteilig berühren oder
- durch betriebliche Erfordernisse, die einer Weiterbeschäftigung des Arbeitnehmers entgegenstehen,
begründet ist.
Demnach ist der Betriebsrat bei seiner Entscheidung darüber, ob er eine Klage zum Zweck der Kündigungsanfechtung erheben soll, mit den Begriffen der „betrieblichen Interessen“ bzw „betrieblichen Erfordernisse“ konfrontiert. Eben diese Aspekte aber lassen sich besonders gut mittels betriebswirtschaftlicher Kennzahlen darstellen, und es wird Sache des Betriebsrats sein, vom Betriebsinhaber angebotenen Kennzahl-Werte auf ihre Relevanz zu hinterfragen respektive durch Angebot eigener Kennzahlen eine Gegenargumentation zu gestalten.
§ 108 ArbVG (Wirtschaftliche Informations-, Interventions- und Beratungsrechte des Betriebsrates)
Der Betriebsinhaber hat
- den Betriebsrat über die wirtschaftliche Lage des Betriebes – einschließlich der finanziellen Lage – sowie über deren voraussichtliche Entwicklung, über die Art und den Umfang der Erzeugung, den Auftragsstand, den mengen- und wertmäßigen Absatz, die Investitionsvorhaben sowie über sonstige geplante Maßnahmen zur Hebung der Wirtschaftlichkeit des Betriebes zu informieren und
- auf Verlangen des Betriebsrates ist mit ihm über diese Information zu beraten.
Der Betriebsrat ist dazu berufen, insbesondere im Zusammenhang mit der Erstellung von Wirtschaftsplänen (also Erzeugungs-, Investitions-, Absatz-, Personal- und anderen Plänen) dem Betriebsinhaber Anregungen und Vorschläge zu erstatten, dies mit dem Ziel, zum allgemeinen wirtschaftlichen Nutzen und im Interesse des Betriebes und der Arbeitnehmer die Wirtschaftlichkeit und Leistungsfähigkeit des Betriebes zu fördern (dem Betriebsrat sind auf Verlangen die erforderlichen Unterlagen zur Verfügung zu stellen).
Hier ist die Notwendigkeit eines fundierten Wissens des Betriebsrates um die wichtigsten betriebswirtschaftlichen Kennzahlen offenkundig: Die „Wirtschaftlichkeit“ und die „Leistungsfähigkeit“ eines Betriebes können am besten, klarsten und sinnvollsten durch derartige Kennzahlen beschrieben respektive erfasst werden; wer hier mit Begriffen wie „EBIT“, „Eigenkapitalrentabilität“, „Gesamtkapitalrentabilität“ oder „Umsatzrentabilität“ nichts anzufangen vermag, kann zu der vom Gesetz vorgesehenen Diskussion wohl keinen sinnvollen Beitrag leisten.
EBIT
Unter dem Begriff „EBIT“ („earnings before interest and taxes“ = „Gewinn vor Zinsen und Steuern“ = „operatives Ergebnis“) versteht man eine betriebswirtschaftliche Kennzahl, die wie folgt errechnet wird:
Umsatzerlös
+/– Bestandsveränderungen
+ aktivierte Eigenleistungen
– Materialaufwand
– Personalaufwand
– sonstige betriebliche Aufwendungen
+ sonstige betriebliche Erträge
– Abschreibungen auf das Anlagevermögen
+ Zuschreibungen zum Anlagevermögen
= EBIT
Eigenkapitalrentabilität
Die Kennzahl „Eigenkapitalrentabilität“ bezieht den Bilanzgewinn auf das Eigenkapital:
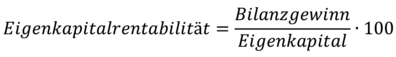
Gesamtkapitalrentabilität
Mit „Gesamtkapitalrentabilität“ bezeichnet man eine Kennzahl, welche wie folgt errechnet wird:
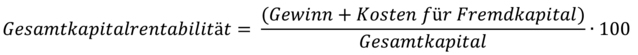
Umsatzrentabilität
Unter „Umsatzrentabilität“ versteht man die Kennzahl:
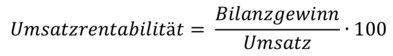
§ 109 ArbVG (Mitwirkung des Betriebsrates bei Betriebsänderungen)
Gem § 109 ArbVG ist der Betriebsinhaber verpflichtet, den Betriebsrat von geplanten Betriebsänderungen zu informieren, und zwar
- zu einem Zeitpunkt,
- in einer Weise und
- in einer inhaltlichen Ausgestaltung,
dass es dem Betriebsrat ermöglicht wird,
- einerseits die möglichen Auswirkungen der geplanten Maßnahme eingehend zu bewerten und
- eine Stellungnahme zu der geplanten Maßnahme abzugeben.
Auf Verlangen des Betriebsrates hat der Betriebsinhaber mit dem Betriebsrat eine Beratung über die Gestaltung der geplanten Betriebsänderung durchzuführen.
Als „Betriebsänderungen“ im Sinne dieses Mitspracherecht des Betriebsrats gelten insbesondere
- die Einschränkung oder Stilllegung des ganzen Betriebes oder von Betriebsteilen;
- die Auflösung von Arbeitsverhältnissen, die eine Meldepflicht nach § 45a Abs 1 Z 1 bis 3 Arbeitsmarktförderungsgesetz auslöst;
- die Verlegung des ganzen Betriebes oder von Betriebsteilen;
- der Zusammenschluss mit anderen Betrieben;
- Änderungen des Betriebszwecks, der Betriebsanlagen, der Arbeits- und Betriebsorganisation sowie der Filialorganisation;
- die Einführung neuer Arbeitsmethoden;
- die Einführung von Rationalisierungs- und Automatisierungsmaßnahmen von erheblicher Bedeutung;
- Änderungen der Rechtsform oder der Eigentumsverhältnisse an dem Betrieb.
Ist eine Betriebsänderung geplant, dann hat die oben umschriebene Information jedenfalls die nachstehenden Aspekte zu umfassen:
- die Gründe für die Maßnahme,
- die Zahl und die Verwendung der voraussichtlich betroffenen Arbeitnehmer, deren Qualifikation und Beschäftigungsdauer sowie die Kriterien für die Auswahl dieser Arbeitnehmer,
- die Zahl und die Verwendung der regelmäßig beschäftigten Arbeitnehmer,
- den Zeitraum, in dem die geplante Maßnahme verwirklicht werden soll,
- allfällige zur Vermeidung nachteiliger Folgen für die betroffenen Arbeitnehmer geplante Begleitmaßnahmen.
Diese Informierung (mit Ausnahme jener über geplante Begleitmaßnahmen) hat schriftlich zu erfolgen. Die Informations- und Beratungspflicht trifft den Betriebsinhaber auch dann, wenn die geplante Maßnahme von einem herrschenden Unternehmen veranlasst wird.
Beispiel:
Der Betriebsinhaber kann sich also zum Beispiel „nicht darauf ausreden“, dass die betreffende Maßnahme von einem einflussreichen Außenstehenden (etwa einer Holding-Gesellschaft als Konzernspitze) angeordnet worden wäre.
Der Betriebsrat kann der Beratung Sachverständige beiziehen.
Der Betriebsrat ist berechtigt, Vorschläge aus Verhinderung, Beseitigung oder Milderung von für die Arbeitnehmer nachteiligen Folgen von derartigen Maßnahmen zu erstatten. Hierbei hat der Betriebsrat auch auf die wirtschaftlichen Notwendigkeiten des Betriebes Bedacht zu nehmen.
Instrument Betriebsvereinbarungen
Würde eine Betriebsänderung (mit Ausnahme einer Änderung der Rechtsform oder der Eigentumsverhältnisse an dem betreffenden Betrieb) wesentliche Nachteile für alle oder erhebliche Teile der Arbeitnehmerschaft mit sich bringen, so können in Betrieben, in denen dauernd mindestens 20 Arbeitnehmer beschäftigt sind, Maßnahmen zur Verhinderung, Beseitigung oder Milderung dieser Folgen durch Betriebsvereinbarung geregelt werden.
Wenn mit einer solchen Betriebsänderung Kündigungen von Arbeitnehmern verbunden sind, so soll die Betriebsvereinbarung auf die Interessen von älteren Arbeitnehmern besonders Bedacht nehmen. Kommt zwischen Betriebsinhaber und Betriebsrat über den Abschluss, die Abänderung oder Aufhebung einer solchen Betriebsvereinbarung eine Einigung nicht zustande, so entscheidet – insoweit eine Regelung durch Kollektivvertrag oder Satzung nicht vorliegt – auf Antrag eines der Streitteile die Schlichtungsstelle. Bei der Entscheidung der Schlichtungsstelle ist eine allfällige verspätete oder mangelhafte Information des Betriebsrates bei der Festsetzung der Maßnahmen zugunsten der Arbeitnehmer in der Weise zu berücksichtigen, dass Nachteile, die die Arbeitnehmer durch die verspätete oder mangelhafte Information erleiden, zusätzlich abzugelten sind.
Auch hier sind betriebswirtschaftliche – insbesondere Kennzahlen betreffende – Kenntnisse des Betriebsrates für eine sinnvolle Wirkung unerlässlich; wer „auf die wirtschaftlichen Notwendigkeiten des Betriebes Bedacht nehmen“ soll, muss in der Lage sein, die angesprochenen Notwendigkeiten zu erkennen.
Hinweis:
Dass der Betriebsrat den Beratungen Sachverständige beiziehen kann, ändert nichts daran, dass der Betriebsrat selbst über betriebswirtschaftliche Kenntnisse verfügen muss. Nur wer selbst über Grundkenntnisse einer Materie verfügt, ist in der Lage, erteilte Ratschläge zu beurteilen.
§ 110 ArbVG (Mitwirkung des Betriebsrates im Aufsichtsrat)
In Unternehmen, die in der Rechtsform einer Aktiengesellschaft geführt werden, entsendet,
- sofern nur ein Betrieb besteht, der Betriebsrat, oder,
- wenn mehrere Betriebe bestehen, der Zentralbetriebsrat,
aus dem Kreise der Betriebsratsmitglieder, denen das aktive Wahlrecht zum Betriebsrat zusteht, für je zwei nach dem Aktiengesetz oder nach der Satzung bestellte Aufsichtsratsmitglieder einen Arbeitnehmervertreter in den Aufsichtsrat.
Hinweis:
Ist die Zahl der nach dem Aktiengesetz oder nach der Satzung bestellten Aufsichtsratsmitglieder eine ungerade, ist ein weiterer Arbeitnehmervertreter zu entsenden.
Man spricht hier von den „Arbeitnehmervertretern“ oder „Belegschaftsvertretern“ im Gegensatz zu den „Kapitalvertretern“, welche in der Hauptversammlung als Vertreter der Aktionäre (= der Kapitalgeber) gewählt werden; das Verhältnis von Arbeitnehmervertretern und Kapitalvertretern wird auch als „Drittelparität“ bezeichnet.
Hinweis:
Diese Regelung ist sinngemäß unter anderem auf die Vertretung von Arbeitnehmern im Aufsichtsrat von Gesellschaften mit beschränkter Haftung und von Versicherungsverein auf Gegenseitigkeit anzuwenden.
Damit aber haben die betreffenden Betriebsratsmitglieder jene Aufgaben zu erfüllen, welche im Allgemeinen Aufsichtsratsmitgliedern zu kommen:
- Der Aufsichtsrat hat die Geschäftsführung zu überwachen.
- Der Aufsichtsrat kann vom Vorstand jederzeit einen Bericht über die Angelegenheiten der Gesellschaft einschließlich ihrer Beziehungen zu einem Konzernunternehmen verlangen. Auch ein einzelnes Mitglied kann einen Bericht, jedoch nur an den Aufsichtsrat als solchen, verlangen; lehnt der Vorstand die Berichterstattung ab, so kann der Bericht nur dann verlangt werden, wenn ein anderes Aufsichtsratsmitglied das Verlangen unterstützt. Der Vorsitzende des Aufsichtsrats kann einen Bericht auch ohne Unterstützung eines anderen Aufsichtsratsmitglieds verlangen.
- Der Aufsichtsrat kann die Bücher und Schriften der Gesellschaft sowie die Vermögensgegenstände, insbesondere die Gesellschaftskasse und die Bestände an Wertpapieren und Waren, einsehen und prüfen, er kann damit auch einzelne Mitglieder oder für bestimmte Aufgaben besondere Sachverständige beauftragen.
- Der Aufsichtsrat hat eine Hauptversammlung einzuberufen, wenn das Wohl der Gesellschaft es erfordert.
Weiters unterliegen bestimmte Maßnahmen der Geschäftsführung der Aktiengesellschaft (GmbH etc) dem Zustimmungsrecht des Aufsichtsrats, beispielsweise
- der Erwerb und die Veräußerung von Beteiligungen sowie der Erwerb, die Veräußerung und die Stilllegung von Unternehmen und Betrieben;
- der Erwerb, die Veräußerung und die Belastung von Liegenschaften, soweit dies nicht zum gewöhnlichen Geschäftsbetrieb gehört;
- die Errichtung und die Schließung von Zweigniederlassungen;
- Investitionen, die bestimmte Anschaffungskosten im Einzelnen und insgesamt in einem Geschäftsjahr übersteigen;
- die Aufnahme von Anleihen, Darlehen und Krediten, die einen bestimmten Betrag im Einzelnen und insgesamt in einem Geschäftsjahr übersteigen;
- die Gewährung von Darlehen und Krediten, soweit sie nicht zum gewöhnlichen Geschäftsbetrieb gehört;
- die Aufnahme und Aufgabe von Geschäftszweigen und Produktionsarten;
- die Festlegung allgemeiner Grundsätze der Geschäftspolitik.
Die Erfüllung dieser Aufgaben aber ist dem Betriebsrat nur möglich, wenn er betriebswirtschaftliche Kennziffern zu interpretieren versteht (wie sollte ohne ein solches Wissen ein sinnvolles Mitreden bei der Festlegung allgemeiner Grundsätze der Geschäftspolitik erfolgen?).
§ 111 ArbVG (Einspruch des Betriebsrates gegen die Wirtschaftsführung)
In Betrieben, in denen dauernd mehr als 200 Arbeitnehmer beschäftigt sind, kann der Betriebsrat
- gegen Betriebsänderungen (siehe dazu die obigen Ausführungen zu § 109 ArbVG) oder
- gegen andere wirtschaftliche Maßnahmen, sofern sie wesentliche Nachteile für die Arbeitnehmer mit sich bringen,
binnen drei Tagen ab Kenntnisnahme beim Betriebsinhaber Einspruch erheben. Diese Bestimmung gilt sinngemäß für Unternehmen, welche mehrere Betriebe umfassen, die eine wirtschaftliche Einheit bilden und vom Unternehmen zentral verwaltet werden, wenn die Zahl der im Unternehmen beschäftigten Arbeitnehmer dauernd mehr als 400 beträgt und von der wirtschaftlichen Maßnahme mehr als 200 Arbeitnehmer betroffen sind.
Instrument Schlichtungsverfahren
Wenn es zwischen Betriebsinhaber und Betriebsrat innerhalb einer Woche ab Einspruchserhebung zu keiner Einigung kommt, dann kann ein Schlichtungsverfahren beantragt werden. Dafür muss innerhalb von drei Tagen ein Antrag bei der Schlichtungskommission gestellt werden. In dieser Schlichtungskommission sind die zuständigen kollektivvertragsfähigen Körperschaften der Arbeitgeber (zum Beispiel die Wirtschaftskammern) und der Arbeitnehmer (zum Beispiel der Österreichischer Gewerkschaftsbund) paritätisch vertreten. Im Schlichtungsverfahren entscheidet die Schlichtungskommission.
Auch hier sind betriebswirtschaftliche Kenntnisse für den Betriebsrat unerlässlich, da er nur bei Vorliegen dieser Kenntnisse wirtschaftliche Maßnahmen beurteilen und gegebenenfalls sachlich kritisieren kann.
§ 112 ArbVG (Einspruch des Betriebsrates bei der Staatlichen Wirtschaftskommission)
In Betrieben, in denen dauernd mehr als 400 Arbeitnehmer beschäftigt sind, kann der Betriebsrat in den in § 111 ArbVG genannten Fällen
- binnen einer weiteren Woche einen Einspruch bei der Staatlichen Wirtschaftskommission erheben, wenn innerhalb von zwei Wochen ab Antragstellung bei der Schlichtungskommission eine Einigung oder ein Schiedsspruch nicht zustande kommt, oder
- wenn eine Schlichtungskommission im oben behandelten Sinne nicht errichtet ist und zwischen Betriebsrat und Betriebsinhaber binnen einer Woche ab Erhebung des Einspruches eine Einigung nicht zustande kommt, binnen einer weiteren Woche über den Österreichischen Gewerkschaftsbund einen Einspruch bei der Staatlichen Wirtschaftskommission erheben, wenn es sich um eine Angelegenheit von gesamtwirtschaftlicher Bedeutung handelt.
Diese Bestimmungen gelten sinngemäß für Unternehmen, welche mehrere Betriebe umfassen, die eine wirtschaftliche Einheit bilden und vom Unternehmen zentral verwaltet werden, wenn die Zahl der im Unternehmen beschäftigten Arbeitnehmer dauernd mehr als 400 beträgt und von der wirtschaftlichen Maßnahme mehr als 200 Arbeitnehmer betroffen sind.
Dieses Rechtsschutzinstrumentarium knüpft an den oben behandelten Einspruch an, und es setzt seine Nutzung gleichfalls betriebswirtschaftliche Kenntnisse des Betriebsrates voraus.

