

4 Bestandteile eines Jahresabschlusses – Die Gewinn- und Verlustrechnung
Eine Gewinn- und Verlustrechnung (GuV) mit etwas tieferer Struktur soll einen ersten Überblick geben.
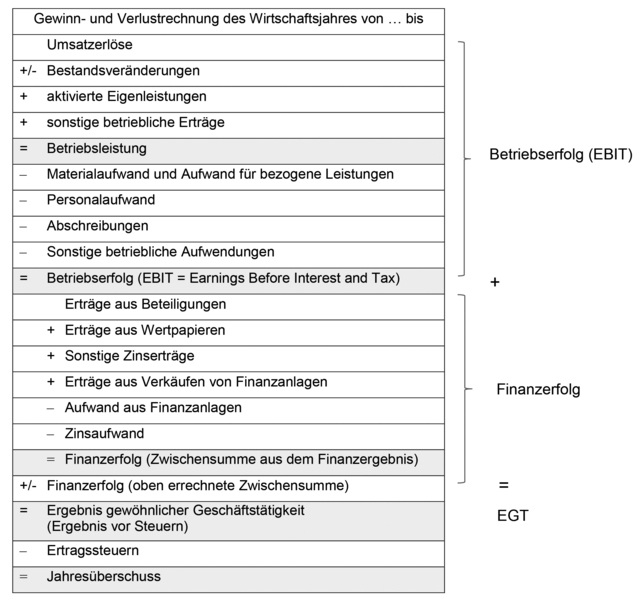
Die Gewinn- und Verlustrechnung ist periodenbezogen und gibt dem Bilanzleser Informationen über die Ertragskraft des Unternehmens bezogen auf das vergangene Wirtschaftsjahr. Die Gewinn- und Verlustrechnung kann in Konto- oder Staffelform aufgestellt werden. Durch die GuV bekommt der Bilanzleser relativ rasch einen Eindruck über die Erfolgsquellen, die Aufwandsstruktur und die Rentabilität eines Unternehmens. Natürlich lassen sich auch aus der GuV selbst aber auch aus der GuV in Kombination mit der Bilanz wichtige Kennzahlen berechnen, mit denen der BR häufig konfrontiert sein wird. Zu bedenken sind aber auch hier mögliche Bewertungsspielräume, die das Gesetz einräumt sowie mögliche gewinnwirksame Auswirkungen bedingt durch „Vorsichtsmaßnahmen“ aufgrund des Vorsichtsprinzips und der Kapitalerhaltungsfunktion.

