

2.2.3 („Klassische“) vertikale In-House-Vergabe
Das Vergaberecht ist nicht anzuwenden, wenn ein öffentlicher Auftraggeber Aufträge durch einen anderen Rechtsträger erbringen lässt und folgende Voraussetzungen (kumulativ) vorliegen:
- Der öffentliche Auftraggeber übt über den Rechtsträger eine ähnliche Kontrolle wie über seine eigene Dienststelle aus (= Kontrollkriterium); • [Fußnote: § 10 Abs 1 Z 1 lit a BVergG 2018.]
- mehr als 80 % der Tätigkeiten des kontrollierten Rechtsträgers müssen der Ausführung der In-House beauftragten Leistungen dienen (= Wesentlichkeitskriterium); • [Fußnote: § 10 Abs 1 Z 1 lit b BVergG 2018.]
- es darf keine direkte private Kapitalbeteiligung am kontrollierten Rechtsträger bestehen, mit Ausnahme nicht beherrschender und gesetzlich vorgeschriebener Formen der privaten Kapitalbeteiligung ohne Sperrminorität und ohne ausschlaggebenden Einfluss auf den kontrollierten Rechtsträger (= Beteiligungskriterium). • [Fußnote: § 10 Abs 1 Z 1 lit c BVergG 2018.]
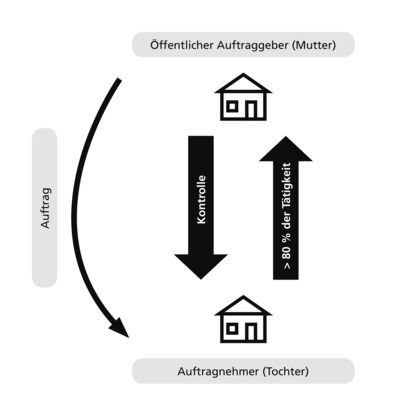
Abbildung: („Klassische“) vertikale In-House-Vergabe
Kontrollkriterium
Das Kontrollkriterium ist erfüllt, wenn der Auftraggeber in der Lage ist, einen ausschlaggebenden Einfluss sowohl auf die strategischen Ziele als auch auf die wesentlichen Entscheidungen des kontrollierten Rechtsträgers auszuüben. • [Fußnote: Art 12 Abs 1 lit a und Abs 1 2. Unterabs VergabeRL 2014; Art 28 Abs 1 lit a und Abs 1 2.Unterabs SektorenRL 2014.] Der Auftraggeber muss demnach das Verhalten des kontrollierten Rechtsträgers alleine bestimmen können. Nach der Judikatur des EuGH ist eine „strukturelle und funktionelle“ Kontrolle erforderlich, was immer anhand des konkreten Einzelfalls geprüft werden muss. • [Fußnote: EuGH 29.11.2012, Rs C-182/11, Econord SpA RdN 27.] Hat der Auftraggeber einen derartigen „ausschlaggebenden“ Einfluss nur auf einen Teil des Tätigkeitsbereichs, liegt keine umfassende Kontrolle vor. • [Fußnote: EBRV 69 BlgNr XXVI. GP 41.]
Die Kontrolle kann auch indirekt über einen zwischengeschaltenen Rechtsträger ausgeübt werden, der vom öffentlichen Auftraggeber auf gleiche Weise kontrolliert wird (mittelbare Kontrolle). • [Fußnote: § 10 Abs 1 Z 1 letzter Satz BVergG 2018; EBRV 69 BlgNr XXVI. GP 41.] Das Kontrollkriterium muss aber auf allen Ebenen vorliegen, um eine Durchgriffkontrolle zu gewährleisten. • [Fußnote: Hofmann, VergabeR 2016, 194.]
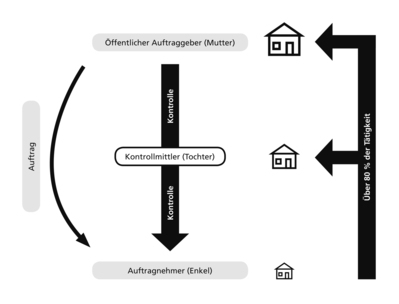
Abbildung: Mittelbare Kontrolle
Gem § 10 Abs 1 Z 3 iVm Abs 2 BVergG 2018 • [Fußnote: Für öffentliche Sektorenauftraggeber § 179 Abs 1 Z 3 iVm Abs 2 BVergG 2018.] kann die Kontrolle auch gemeinsam mit anderen öffentlichen Auftraggebern ausgeübt werden. Eine gemeinsame Kontrolle liegt vor, wenn (i) sich die beschlussfassenden Organe der Gesellschaft aus Vertretern sämtlicher teilnehmender öffentlicher Auftraggeber zusammensetzen, wobei einzelne Vertreter mehrere oder alle teilnehmenden öffentlichen Auftraggeber vertreten können; • [Fußnote: § 10 Abs 2 Z 1 BVergG 2018, für öffentliche Sektorenauftraggeber § 179 Abs 2 Z 1 BVergG 2018.] (ii) der maßgebliche Einfluss auf die strategischen Ziele und wesentlichen Entscheidungen des beauftragten Rechtsträgers von den öffentlichen Auftraggebern gemeinsam ausgeübt werden • [Fußnote: § 10 Abs 2 Z 2 BVergG 2018, für öffentliche Sektorenauftraggeber § 179 Abs 2 Z 2 BVergG 2018.] kann und (iii) der kontrollierte Rechtsträger im Ergebnis keine Interessen verfolgt, die jenen der beauftragenden öffentlichen Auftraggeber zuwiderlaufen. • [Fußnote: § 10 Abs 2 Z 3 BVergG 2018, für öffentliche Sektorenauftraggeber § 179 Abs 2 Z 3 BVergG 2018.] Die kontrollierenden Stellen müssen einen maßgeblichen Einfluss auf den kontrollierten Rechtsträger haben; dazu braucht es eine anteilmäßige oder gesellschaftliche Beteiligung am Rechtsträger. Nicht erforderlich ist, dass jede kontrollierende Stelle allein ein individuelles Kontrollrecht über den Rechtsträger ausübt. In diesem Zusammenhang darf aber die Kontrolle nicht nur durch jene kontrollierende Stelle ausgeübt werden, die die Mehrheit der Anteile des Rechtsträgers hält. Ein reines (abstraktes) Informationsrecht oder nachgelagertes Kontrollrecht genügen ebenfalls nicht. • [Fußnote: EBRV 69 BlgNr XXVI. GP 43.]
Die gemeinsame Kontrolle kann bei einem Kooperationsvertrag, der eine Zuständigkeitsübertragung beinhaltet, auch von dem nunmehr zuständigen öffentlichen Auftraggeber und den übertragenden öffentlichen Auftraggebern ausgeübt werden. Aufgrund dieser Übertragung ist die nunmehr zuständige Stelle bei Vergaben als öffentlicher Auftraggeber anzusehen. Sie ist befugt, eine In-House-Einrichtung mit Dienstleistungen zu beauftragen, die neben dem eigenen Bedarf auch jenen der übertragenden öffentlichen Auftraggeber decken. • [Fußnote: EuGH 18.06.2020, C-328/19, Porin kaupunki.]
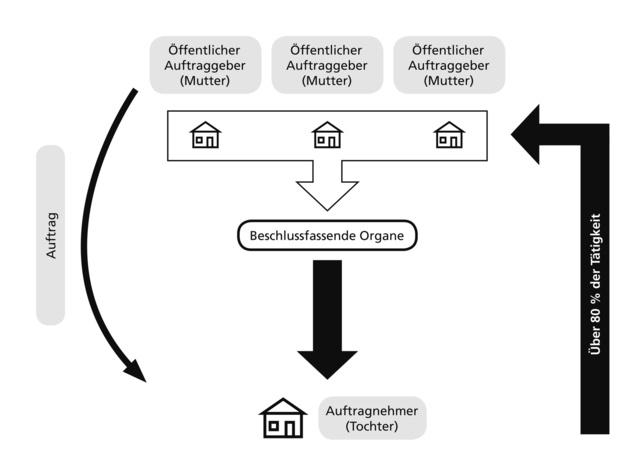
Abbildung: Gemeinsame Kontrolle
Wesentlichkeitskriterium
Nach der neuen Regelung ist das Wesentlichkeitskriterium erfüllt, wenn mehr als 80 % der Tätigkeiten des kontrollierten Rechtsträgers der Ausführung der Aufgaben dienen, mit denen er vom Auftraggeber oder von anderen Rechtsträgern (also auch „Schwesternumsätze“) betraut wurde, die von diesem Auftraggeber kontrolliert werden. Damit wurde – im Unterschied zur bisherigen Rechtslage • [Fußnote: Nach der bisherigen Rechtslage musste der beauftragte Rechtsträger seine wirtschaftliche Tätigkeit im Wesentlichen für den beteiligten Auftraggeber verrichten. Maßgeblich für die Beurteilung der Wesentlichkeit war aber keine eindeutige Umsatzschwelle, sondern die Umstände des Einzelfalls. Teilweise wurde eine 90%-ige Grenze aus der Entscheidung in der RS Asemfo abgeleitet (EuGH 19.04.2007, Rs C-295/05 Asemfo). Tatsächlich kam es aber immer auf die konkreten Umstände des Einzelfalls an und es konnte selbst bei einem 90%-igen oder höheren Umsatzanteil nicht pauschal von einer Erfüllung des Wesentlichkeitskriteriums ausgegangen werden; vgl die Entscheidung des OLG Celle vom 14. 09.2006, 13 Verg 2/06, wo eine Tätigkeit von 7,5 % für andere, nicht zum Kreis der Gesellschafter gehörenden Nutzern als die Zulässigkeit einer In-house-Vergabe verhindernder Umstand angesehen wurde, weil die Einrichtung im Hinblick auf die privaten Leistungsbezieher im Wettbewerb zu anderen Unternehmen stand.] – eine eindeutige Umsatzschwelle (Umsatz von mehr als 80 %, den der beauftragte Rechtsträger mit dem Auftraggeber erzielt) eingeführt. Dieser Umstand trägt zu einer Steigerung der Rechtssicherheit bei.
Das BVergG 2018 enthält klare Berechnungsregeln zur Bestimmung des prozentuellen Anteils der Tätigkeiten. Maßgeblich ist der durchschnittliche Gesamtumsatz oder ein geeigneter alternativer tätigkeitsgestützter Wert wie zB Kosten, die dem betreffenden Rechtsträger oder den betreffenden öffentlichen Auftraggebern während der letzten drei Jahre vor Vergabe des Auftrags in Bezug auf Dienstleistungen, Lieferungen, Bauleistungen entstanden sind. • [Fußnote: § 10 Abs 4 BVergG 2018 bzw für öffentliche Sektorenauftraggeber: § 179 Abs 4 BVergG 2018.] Liegt eine gemeinsame Kontrolle mehrerer Auftraggeber vor, so sind alle Umsätze zu berücksichtigen, die für die beteiligten Auftraggeber in Summe verrichtet werden. • [Fußnote: EuGH 10.05.2006, C-340/04, Carbotermo SpA RdN 17.] Es ist unerheblich, wer den Rechtsträger vergütet. • [Fußnote: EBRV 69 BlgNr XXVI. GP 44.]
Beteiligungskriterium
Während nach bisheriger Rechtsprechung jede Form einer privaten Kapitalbeteiligung eine In-House-Vergabe ausschloss, • [Fußnote: EuGH 11.01.2005, C-26/03, Stadt Halle; EuGH 19.06.2014, C-574/12, SUCH.] verhindert nun nur mehr eine direkte private Kapitalbeteiligung am kontrollierten Rechtsträger das Vorliegen einer In-House-Vergabe. Private Kapitalbeteiligungen nicht beherrschender Form oder ohne Sperrminorität aufgrund gesetzlicher Bestimmungen und ohne ausschlaggebenden Einfluss auf den kontrollierten Rechtsträger sind dagegen nicht schädlich. • [Fußnote: § 10 Abs 1 lit c BVergG 2018 bzw für öffentliche Sektorenauftraggeber: § 179 Abs 1 lit c BVergG 2018.]
Von einer „direkten privaten Kapitalbeteiligung“ im Sinne des BVergG 2018 und der VergabeRL ist dann auszugehen, wenn eine natürliche oder juristische Person Anteilseigner bzw Gesellschafter eines Rechtsträgers ist und es sich bei diesem Anteilseigner oder Gesellschafter nicht um einen öffentlichen Auftraggeber handelt. Auch eine Beteiligung eines Privaten als stiller Gesellschafter verhindert eine In-House-Vergabe, weil es auf eine bestimmte gesellschafts- oder vermögensrechtliche Verbindung nicht ankommt. Eine indirekte private Kapitalbeteiligung ist hingegen für eine In-House-Vergabe nicht schädlich. Sie liegt etwa dann vor, wenn eine Einrichtung des öffentlichen Rechts mit privater Minderheitsbeteiligung als öffentlicher Auftraggeber ausschließlicher Anteilsinhaber am von ihr in-house beauftragten Rechtsträger ist. • [Fußnote: EBRV 69 BlgNr XXVI. GP 41.]
Beispiel: Zur vertikalen In-House-Vergabe
Eine Stadt K möchte in ihrem Gebiet Verkehrsdienste erbringen. Die Stadt X verfügt über das Verkehrsunternehmen „Stadtwerke GmbH“. Die Stadt K hält 100 % der Anteile an diesem Unternehmen. Demnach ist die Stadtwerke GmbH kontrollierter Rechtsträger der Stadt K. Die Stadtwerke GmbH erbringt auch mehr als 80 % ihrer Tätigkeiten für die Stadt K. Eine direkte Kapitalbeteiligung an der Stadtwerke GmbH liegt nicht vor. Die Stadt K muss für die Erbringung der Verkehrsdienste kein Vergabeverfahren durchführen, sondern kann die Stadtwerke GmbH in-house beauftragen.
Hinweis:
Möchte man eine In-House-Vergabe durchführen, sollte man sich ausreichend Zeit nehmen, um die einzelnen Kriterien zu prüfen. Vor allem bei einer gemeinsamen Kontrolle mehrerer öffentlicher Auftraggeber muss genau analysiert werden, wie die Kontrolle ausgeübt wird. Wird nämlich die Kontrolle nur durch jene kontrollierende Stelle ausgeübt, die die Mehrheit der Anteile des Rechtsträgers hält, liegt eine Umgehung vor; das Konzept der gemeinsamen Kontrolle würde somit ausgehöhlt. Liegt der In-House-Vergabe ein Dauerschuldverhältnis zugrunde, wie etwa langjährige Dienstleistungsverträge, sollte man bei nachträglicher Abänderung der Kriterien für das Vorliegen einer In-House-Vergabe deren Zulässigkeit (erneut) prüfen.

