

Neu
Dokument-ID: 1138973
1.10.22 Einbringung von Anteilen an vermögensverwaltender Personengesellschaft
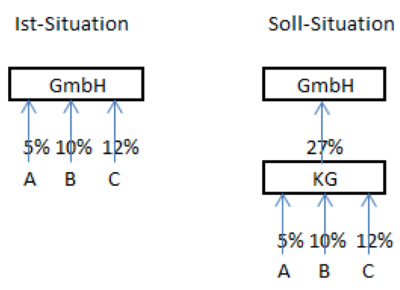
Beispiel:
Der 5 %- bzw 10 %- bzw 12 %-ige Anteil an der GmbH ist jeweils kein qualifizierter Kapitalanteil gem § 12 Abs 2 Z 3 UmgrStG, somit kein einbringungsfähiges Vermögen. Die Bündelung der Anteile in der KG zu einem 27 %-igen Anteil der KG an der GmbH führt zu keinem qualifiziertem Kapitalanteil. Die Anteile/der Anteil bleiben/bleibt nicht einbringungsfähig, weil die Anteile weiterhin direkt den Gesellschaftern A, B und C zuzuordnen sind (siehe auch Rz 718, 726 UmgrStR).

