

1.10.9 Unentgeltliche Übertragung eines Grundstücks auf eine vermögensverwaltende GmbH & Co KG
Beispiel:
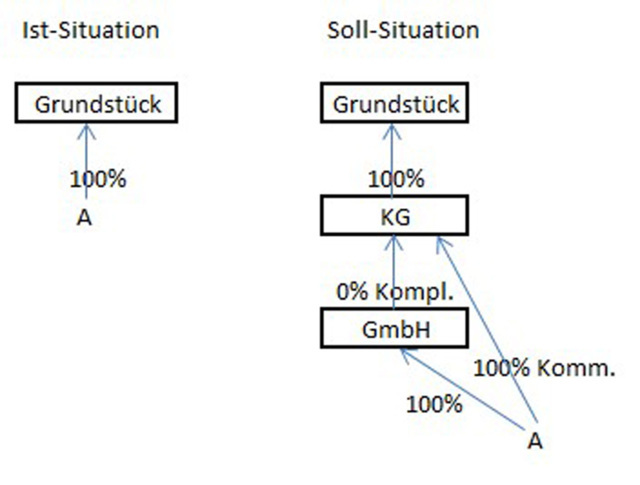
Immobilienertragsteuer:
Überträgt der Alleineigentümer eines Grundstücks dieses Grundstück unentgeltlich auf eine vermögensverwaltende KG, so ist der Übertragungsvorgang in einen Veräußerungs- und einen Einlagevorgang aufzuspalten (§ 32 Abs 2 EStG, Rz 5927a EStR). Im Ausmaß der Fremdquote liegt ein Veräußerungsvorgang (Tausch gem § 6 Z 14 EStG) vor, weil durch die Einlage die stillen Reserven des Grundstücks auf den/die anderen Gesellschafter verschoben werden. Im Ausmaß der Eigenquote liegt eine Einlage vor. Die Einlage erfolgt zu Anschaffungskosten. § 6 Z 5 EStG ist nicht anwendbar, weil es sich um keine Übertragung von Privat- auf Betriebsvermögen handelt. Das Grundstück bleibt im Privatvermögen, weil die KG vermögensverwaltend ist.
Im konkreten Fall ist die Fremdquote 0 %, die Eigenquote 100 %. Der gesamte Vorgang ist somit als Einlage zu werten. Es kommt zu keiner Verschiebung der stillen Reserven. Auf Ebene der KG sind ist der Rechtsbuchwert des Grundstücks fortzuführen. Die Abschreibung und die Nutzungsdauer ändern sich nicht (Rz 6020 EStR).
Es erfolgt keine Aufwertung, daher fällt keine Immobilienertragsteuer an, spiegelbildlich kann auch keine höhere Abschreibung angesetzt werden.
Grunderwerbsteuer:
Gem Pkt 3.3 der BMF-Information BMF-010206/0058-VI/5/2016 v 13.05.2016 muss bei Einlagen von Grundstücken in eine Kapitalgesellschaft außerhalb von Umgründungen zwischen Einlage mit einerseits und Einlage ohne Kapitalerhöhung andererseits unterschieden werden.
Bei einer Einlage ohne Kapitalerhöhung liegt keine Gegenleistung vor. Die Grunderwerbsteuer beträgt Grundstückswert x Stufentarif.
Dies ist in diesem Fall möglich, weil bei einer GmbH & Co KG eine Kapitalrücklage möglich ist. Diese wird bei der Rechnungslegung wie eine Kapitalgesellschaft behandelt (§ 189 Abs 1 Z 2 lit b UGB, § 221 Abs 5 UGB, § 229 UGB, siehe auch Pkt 3.4 der AFRAC-Stellungnahme 18)
Grundbuchseintragungsgebühr:
Bei einer Einlage ohne Kapitalerhöhung liegt keine Gegenleistung vor. Daher gilt dieser Vorgang als unentgeltlicher Erwerb gem § 26a GGG. Die Grundbuchseintragungsgebühr ist vom 3-fachen Einheitswert (max v 30 % des Verkehrswertes) zu bemessen.

